Articles by: Admin

Scadența anticipată a creditelor: ÎCCJ clarifică limitele obligațiilor de plată ale consumatorilor

Prin decizia nr. 123 din 26 octombrie 2026, Completul pentru dezlegarea unor chestiuni de drept din cadrul Înaltei Curți de Casație și Justiție a admis sesizarea Tribunalului Timiș – Secția a II-a Civilă și a clarificat întinderea obligațiilor de plată ale consumatorilor în cazul declarării scadenței anticipate a creditelor, stabilind că datoria devenită exigibilă nu include dobânda remuneratorie aferentă perioadei ulterioare acestui moment. Soluția prezintă relevanță atât pentru consumatori, cât și pentru profesioniștii din sectorul financiar, în ceea ce privește determinarea sumelor solicitate la recuperarea creditelor.

CE A STABILIT ÎNALTA CURTE DE CASAȚIE ȘI JUSTIȚIE?

Sesizată pentru a stabili care este interpretarea noțiunii de „datorie exigibilă” la care fac referire dispozițiile art. 38 alin. (7) din Ordonanța de urgență a Guvernului nr. 50/2010 privind contractele de credit pentru consumatori, Înalta Curte a stabilit că aceasta include dobânda remuneratorie ajunsă la scadență până la declararea scadenței anticipate, fiind exclusă dobânda remuneratorie calculată pentru intervalul dintre acest moment și finalul perioadei contractuale inițiale.

RELEVANȚA PRACTICĂ A DECIZIEI PENTRU CONSUMATORI ȘI CREDITORI

Atunci când este declarată scadența anticipată pentru restituirea creditului, se impune verificarea componentelor debitelor solicitate consumatorului. În acest context, devine esențială delimitarea dobânzii remuneratorii deja scadente de cea aferentă perioadei rămase până la termenul inițial al creditului, aceasta din urmă neputând fi inclusă în datoria exigibilă astfel determinată.

Pentru a decide astfel, Înalta Curte a avut în vedere atât ansamblul dispozițiilor art. 38 din O.U.G. nr. 50/2010, cât și finalitatea reglementării, respectiv asigurarea unui nivel sporit de protecție a consumatorilor. În acest context, având în vedere că, prin declararea scadenței anticipate, consumatorul nu mai beneficiază de termenul de restituire convenit contractual, nu este justificat ca acesta să fie obligat la dobânzi care ar fi fost datorate în cazul continuării contractului potrivit acordului inițial.

Din perspectiva aplicării practice a soluției, consumatorii au interesul de a verifica modul de calcul al sumelor solicitate, inclusiv în cadrul procedurilor de executare silită, pentru a identifica eventuala includere a unor asemenea dobânzi. Identificarea unor asemenea sume poate fundamenta demersuri pentru contestarea întinderii debitului și, după caz, pentru recuperarea sumelor achitate nejustificat, cu respectarea condițiilor și termenelor aplicabile fiecărei căi procedurale.

În egală măsură, pentru instituțiile de credit și instituțiile financiare nebancare, soluția justifică revizuirea mecanismelor de calcul al debitelor declarate scadente anticipat și a documentației utilizate pentru recuperarea acestora, în vederea limitării riscurilor litigioase.

Avocații Munteanu Law Office oferă asistență juridică în materia contractelor de credit și a protecției consumatorilor, atât în evaluarea obligațiilor contractuale și a mecanismelor de recuperare a creanțelor, cât și în cadrul litigiilor generate de acestea.
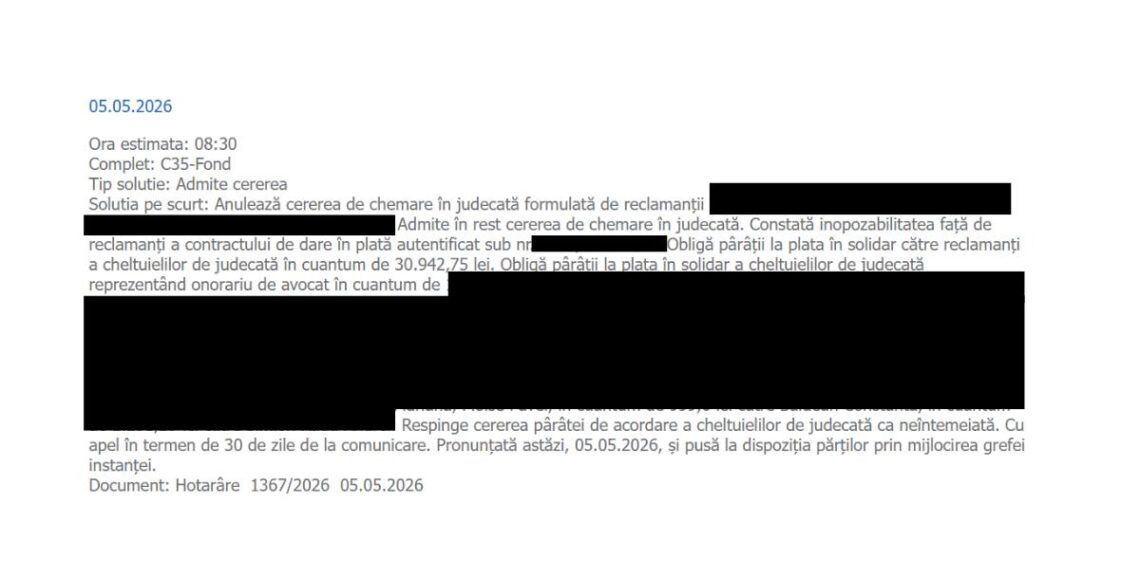
Munteanu Law obține admiterea unei acțiuni pauliene într-un litigiu privind transferul fraudulos al unui ansamblu rezidențial înainte de insolvență

Avocații Munteanu Law Office obțin o victorie importantă într-un litigiu complex privind fraudarea intereselor promitenților-cumpărători în contextul dezvoltărilor imobiliare și al procedurilor de insolvență.

În urma unui litigiu derulat pe parcursul mai multor ani, instanța a admis acțiunea revocatorie (pauliană) formulată de clienții noștri împotriva unui contract de dare în plată prin care o persoană fizică dezvoltator imobiliar a transferat integral un ansamblu rezidențial, împreună cu promisiunile de vânzare aferente apartamentelor ce urmau a fi edificate, către o societate care, la scurt timp ulterior transferului, a intrat în procedura insolvenței.

Soluția pronunțată este deosebit de importantă pentru protecția promitenților-cumpărători în cadrul proiectelor imobiliare, în contextul în care intrarea dezvoltatorului în insolvență generează riscuri juridice și economice majore pentru persoanele care au încheiat promisiuni de vânzare. În practică, executarea acestor promisiuni nu mai are loc potrivit regulilor dreptului comun, ci în condițiile restrictive și derogatorii ale procedurii insolvenței, ceea ce conduce frecvent fie la majorarea substanțială a prețului apartamentelor, fie chiar la imposibilitatea perfectării contractelor de vânzare, în special în situațiile în care promisiunile nu au fost notate în cartea funciară (condiție adesea impusă chiar de dezvoltatori în fazele incipiente ale proiectelor).

În cadrul litigiului, am reușit să demonstrăm că transferul patrimoniului imobiliar nu a reprezentat o operațiune legitimă de reorganizare economică, ci un mecanism conceput pentru prejudicierea intereselor promitenților-cumpărători și pentru plasarea activelor într-o structură aflată în proximitatea insolvenței. Un rol esențial în soluția pronunțată l-au avut atât analiza raporturilor de afiliere și a legăturilor de interese existente între părțile contractului de dare în plată, cât și probatoriul complex administrat pentru dovedirea intenției de fraudare.

Speța a implicat aspecte juridice de o dificultate ridicată, aflate la intersecția dintre dreptul civil și dreptul insolvenței, precum și un amplu efort de structurare și sintetizare a unui material probator extins, necesar pentru demonstrarea caracterului fraudulos al operațiunilor contestate.

Suntem onorați că, la capătul acestor demersuri litigioase și al unui efort juridic și probator complex, Tribunalul București a validat argumentația dezvoltată în cauză și a confirmat caracterul fraudulos al operațiunii contestate, precum și necesitatea protejării efective a drepturilor promitenților-cumpărători. Considerăm că soluția pronunțată reprezintă un reper important în materia raporturilor dintre dreptul civil și procedurile de insolvență, într-un domeniu în care utilizarea unor mecanisme juridice aparent legitime poate afecta în mod sever securitatea circuitului civil și încrederea în raporturile contractuale.

Autorizarea instituțiilor emitente de monedă electronică (EMI) în România

Instituțiile emitente de monedă electronică (Electronic Money Institutions – „EMI”) reprezintă una dintre cele mai eficiente structuri juridice pentru dezvoltarea produselor fintech și a serviciilor de plată la nivel european. În contextul expansiunii accelerate a industriei embedded finance și al creșterii cererii pentru soluții digitale de plată, autorizarea EMI permite companiilor să emită carduri, să opereze wallet-uri digitale și să furnizeze servicii de plată în întreg Spațiul Economic European în baza mecanismului de passporting european.

În ultimii ani, modelul EMI a devenit structura preferată pentru numeroase proiecte fintech europene, inclusiv platforme digitale de plăți, furnizori de infrastructură financiară, operatori de wallet-uri digitale, aplicații de mobile banking sau platforme marketplace care integrează servicii financiare în propriul ecosistem. Cu toate acestea, procedura de autorizare în fața Băncii Naționale a României presupune îndeplinirea unor cerințe prudențiale, operaționale și de conformitate complexe, inclusiv în materia AML/CFT, safeguarding, guvernanței corporative, externalizării funcțiilor critice și securității infrastructurii IT.

EMI-urile ca infrastructură juridică pentru fintech și embedded finance

Autorizarea ca instituție emitentă de monedă electronică permite dezvoltarea unui spectru extins de produse și servicii financiare digitale. În practică, structura EMI este utilizată pentru:

  • emiterea de carduri fizice sau virtuale;
  • wallet-uri digitale și aplicații mobile;
  • soluții de mobile payments;
  • platforme de procesare plăți;
  • servicii de transfer de bani;
  • emiterea de IBAN-uri și conturi de plăți;
  • produse embedded finance;
  • infrastructură white-label pentru emiterea de carduri;
  • integrarea serviciilor de plată în platforme marketplace sau ecosisteme digitale.

Spre deosebire de instituțiile de credit, instituțiile emitente de monedă electronică beneficiază de o structură de reglementare mai flexibilă, adaptată specificului operațional al industriei fintech. În același timp, acestea rămân supuse unui regim de supraveghere extins exercitat de BNR și, indirect, standardelor europene privind serviciile de plată și protecția fondurilor utilizatorilor. Astfel, în majoritatea proiectelor fintech early-stage sau growth-stage, structura EMI reprezintă o alternativă mult mai eficientă decât autorizarea bancară clasică.

Autorizarea instituțiilor emitente de monedă electronică

Procedura de autorizare a instituțiilor emitente de monedă electronică este coordonată de Banca Națională a României și presupune evaluarea atât a structurii de acționariat și a conducerii, cât și a infrastructurii operaționale și a mecanismelor de control intern. Principalele condiții de autorizare vizează:

  • Capitalul inițial – minimum 350.000 de euro.
  • Management prudent și sănătos – similar procedurii de autorizare a instituțiilor de plată, BNR acordă autorizație ca instituție emitentă de monedă electronică doar atunci când calitatea acţionarilor sau asociaţilor care deţin participaţii calificate este adecvată – sunt evaluate experința, cunoștințele teoretice și practice și reputația acestor persoane.
  • Cerințe operaționale – instituțiile emitente de monedă electronică trebuie să dispună permanent de fonduri proprii care să se situeze la un nivel ce nu poate fi mai mic decât maximul dintre nivelul minim al capitalului iniţial prevăzut pentru autorizare (i.e. 350.000 euro) și necesarul de fonduri proprii calculat conform regulamentelor BNR.
  • Protejarea fondurilor primite în schimbul monedei electronice – fie prin (i) evidențierea separată a fondurilor destinate activităţilor desfăşurate de instituţia emitentă de monedă electronică, altele decât emiterea de monedă electronică, fonduri care se depun şi se păstrează într-un cont separat la o instituţie de credit sau se investesc în active de foarte bună calitate sau prin (ii) asigurarea fondurilor printr-o poliță de asigurare sau altă garanție comparabilă, pentru o sumă echivalentă cu cea care ar fi trebuit să fie evidenţiată şi păstrată separat în absenţa poliţei de asigurare sau a altei garanţii comparabile.

Passporting european și prestarea serviciilor în alte state membre

Unul dintre avantajele esențiale ale autorizării EMI îl reprezintă posibilitatea prestării serviciilor în alte state membre ale Uniunii Europene prin mecanismul de passporting. Astfel, după autorizarea de către BNR, instituția poate presta servicii în alte jurisdicții europene, în condițiile procedurilor de notificare prevăzute de legislația europeană.

Această structură permite scalarea rapidă a produselor fintech la nivel european fără necesitatea obținerii unei autorizații distincte în fiecare stat membru.

Aspecte de reglementare critice pentru proiectele fintech

Din experiența practică a autorităților europene și a instituțiilor de supraveghere, cele mai sensibile zone de conformitate pentru instituțiile emitente de monedă electronică sunt:

  • AML/KYC;
  • outsourcing și cloud services;
  • cybersecurity și securitatea infrastructurii IT;
  • safeguarding;
  • monitorizarea și prevenirea fraudei;
  • structurile cross-border;
  • relațiile cu procesatorii și furnizorii de infrastructură de plăți;
  • conformitatea PSD2.

În acest context, documentația juridică și operațională trebuie structurată astfel încât să fie compatibilă atât cu cerințele BNR, cât și cu standardele europene aplicabile instituțiilor financiare.

În contextul extinderii accelerate a industriei fintech și embedded finance, structurarea corectă a cadrului de reglementare devine un element esențial pentru scalarea proiectelor de plăți digitale. În activitatea curentă, avocații Munteanu Law asistă clienți din sectorul financiar și oferă asistență juridică specializată privind autorizarea EMI, servicii de plată și conformitate financiară la nivel european.

Transparența salarială: un nou standard de conformare pentru angajatori

Un nou proiect legislativ privind transparența salarială marchează una dintre cele mai relevante intervenții în materia raporturilor de muncă din ultimii ani. Acesta transpune Directiva (UE) 2023/970 și schimbă fundamental modul în care angajatorii gestionează remunerarea angajaților, atât în etapa recrutării, cât și pe parcursul desfășurării raporturilor de muncă. De asemenea, proiectul introduce obligații referitoare la asigurarea respectării principiului egalității de remunerare între femei și bărbați pentru muncă de valoare egală.

1. Domeniul de aplicare extins și noțiunea de lucrător în sens european

Proiectul de lege cuprinde dispoziții aplicabile lucrătorilor în sens larg, nu doar salariaților încadrați în baza unui contract individual de muncă. Accepțiunea conceptului de lucrător este conturată de bogata legislație și jurisprudență europeană în materie, vizând, în esență, orice persoană care prestează muncă în schimbul unei remunerații, sub direcția/controlul unei alte persoane. Astfel, obligațiile de transparență și aplicare a principiului egalității de remunerare între femei și bărbați depașesc cadrul raporturilor de muncă întemeiate pe contracte individuale de muncă și vizează inclusiv forme atipice de colaborare.

2. Transparență obligatorie în procesul de recrutare

În procesul de recrutare, principalele obligații impuse angajatorilor vizează:

  • comunicarea salariului ori intervalului de salarizare aferent locului de muncă vacant, (i) cu ocazia publicării anunțului de angajare ori (ii) prin comunicare scrisă adresată candidatului anterior desfășurării interviului de angajare,
  • nesolicitarea istoricului salarial al candidatului ori a informațiilor privind nivelul curent de salarizare la locul de muncă ocupat.

3. Dreptul la informare al angajatului: salariile devin verificabile

Un element de noutate al legii propuse este dreptul de informare recunoscut angajaților, aceștia din urmă putând solicita informații referitoare la:

  • criteriile utilizate pentru stabilirea propriei remunerații și a modalităților de evoluție a remunerației (cu precizarea că informarea asupra criteriilor de evoluție a remunerației, nu se
    aplică angajatorilor care au mai puțin de 50 de lucrători),
  • nivelul mediu de remunerare la nivelul angajatorului, defalcat pe criteriul de sex, pentru categoriile de lucrători care prestează aceeași muncă sau o muncă de valoare egală.

Informațiile vor fi puse la dispoziția angajaților într-un format accesibil și într-un termen de cel mult 30 de zile lucrătoare de la data solicitării adresate de angajat.

4. Obligații clare de raportare și audit

Proiectul de lege introduce obligații suplimentare pentru angajatorii cu minimum 100 de lucrători, respectiv:

  • colectarea, furnizarea și raportarea periodică către Agenția Națională pentru Egalitatea de Șanse între Femei și Bărbați a informațiilor privind diferențele de remunerare dintre lucrătorii de sex feminin și cei de sex masculin.

Scopul raportărilor periodice către autoritatea de resort este de a  identifica, remedia și a preveni diferențele de remunerare
care nu se justifică prin factori obiectivi, neutri, din punctul de vedere al sexului. Astfel, dacă raportările efectuate de angajator relevă o diferență medie de remunerare între femei și bărbați de cel puțin 5% în oricare dintre categoriile de lucrători, iar angajatorul nu a justificat această diferență pe baza unor criterii obiective, angajatorul va avea obligația implementării unor măsuri corective în acest sens.

5. Facilități procedurale pentru angajați

În privința litigiilor generate de nerespectarea dispozițiilor legale descrise anterior, proiectul de lege conține numeroase norme destinate să asigure accesul nerestricționat și facil al salariaților la jurisdicția muncii, prin reglementarea de facilități procedurale precum:

  • inversarea sarcinii probei în anumite situații,
  • scutire de taxă de timbru,
  • circumstanțierea unor ipoteze de exonerare a salariatului-reclamant de obligația plății cheltuielilor de judecată chiar și în ipoteza pierderii litigiului.

Ce ar trebui să facă angajatorii?

Deși reglementarea se află în stadiul de proiect, este de așteptat ca aspectele-cheie redate anterior să se mențină la finalul procesului legislativ, astfel că angajatorii din toate sectoarele de activitate ar trebui să prioritizeze:

  • actualizarea proceselor de recrutare și conformarea la noile standarde de transparență salarială,
  • revizuirea politicilor și modalităților de determinare a nivelului de remunerare pentru salariați,
  • definirea și implementarea unor criterii obiective de evaluare a salariaților,
  • evaluarea unor eventuale diferențe salariale nejustificate și pregătirea unor măsuri corective adecvate

Totodată, tendințele legislative curente reconfirmă preocuparea legiuitorului european și național pentru protejarea reală și eficientă a drepturilor salariaților, inclusiv în contextul litigiilor de muncă. În consecință, iminența legiferării dispozițiilor privind transparența salarială reprezintă un moment oportun și pentru revizuirea generală a documentației și politicilor HR la nivelul angajatorilor, în vederea limitării expunerii la riscuri operaționale, litigioase și reputaționale, precum și a evitării unor costuri semnificative generate de neconformare.

Într-un cadru legislativ din ce în ce mai exigent, capacitatea de a gestiona strategic riscurile de dreptul muncii devine esențială. Munteanu Law Office oferă asistență integrată în toate aspectele de dreptul muncii – de la structurarea și implementarea politicilor interne, până la reprezentarea în litigii complexe, cu impact semnificativ. Expertiza combinată în consultanță și litigii permite nu doar reacția eficientă la riscuri, ci și anticiparea acestora prin construirea unor soluții juridice solide.

Înființarea Instituțiilor Financiare Nebancare (IFN) în România

Instituțiile financiare nebancare (IFN-urile) sunt entități autorizate să desfășoare activități de creditare diverse sub supravegherea Băncii Naționale a României, având potențialul unor marje de profit semnificative și al unei scalări rapide în contextul legislației europene. Având în vedere reglementările stricte, cerințele prudențiale complexe și necesitatea cooperării constante cu BNR, înființarea și gestionarea activității unui IFN presupune o abordare juridică riguroasă, un plan bine definit și consultanță juridică specializată.

Preliminar, pentru înființarea unui IFN este necesară îndeplinirea cumulativă a unor condiții referitoare la membrii din conducerea instituției financiare nebancare, precum și la forma juridică și capitalul acesteia, după cum urmează:

  • conducerea IFN-ului trebuie realizată de cel puțin două persoane, fiecare cu reputație profesională impecabilă și experiență profesională relevantă în domeniul financiar; acestea nu pot ocupa funcții de conducere în alte IFN-uri sau societăți din afara grupului,
  • IFN-ul se constituie obligatoriu ca societate pe acțiuni (S.A.), în condițiile Legii nr. 31/1990,
  • capitalul social al IFN-ului trebuie să fie vărsat integral la data autorizării și să fie în cuantum minim de (i) 200.000 EUR pentru activități generale de creditare sau (ii) 3.000.000 EUR pentru acordarea de credite ipotecare,
  • IFN-ul trebuie să dispună de norme interne aplicabile procedurilor de creditare, în conformitate cu regulile unei practici financiare prudente şi sănătoase.

Activitatea unui IFN poate fi inițiată exclusiv ulterior înscrierii în Registrul General IFN ținut de Banca Națională a României, procedură care presupune întocmirea și depunerea la BNR a documentației apte să dovedească îndeplinirea condițiilor de înființare și funcționare descrise anterior – concret, suplimentar față de documentația corporativă, BNR va avea în vedere conformitatea normelor interne cu cerințele prudențiale în vigoare și va evalua reputația și experiența conducătorilor pe baza cazierului judiciar, a istoricului profesional, a experienței manageriale și a eventualelor sancțiuni anterioare.

Ulterior înscrierii în Registrul General și în funcție de dispozițiile cuprinse în actul constitutiv, instituția financiară nebancară poate desfășura multiple activități de creditare, respectiv:

  • acordare de credite, incluzând, fără a se limita la: credite de consum, credite ipotecare, credite imobiliare, microcredite, finanţarea tranzacţiilor comerciale, operaţiuni de factoring, scontare, forfetare,
  • leasing financiar,
  • emitere de garanţii, asumare de angajamente de garantare, asumare de angajamente de finanţare,
  • acordare de credite cu primire de bunuri în gaj, respectiv amanetare prin case de amanet,
  • acordare de credite către membrii asociaţiilor fără scop patrimonial organizate pe baza liberului consimţământ al salariaţilor / pensionarilor, în vederea sprijinirii prin împrumuturi financiare a membrilor lor de către aceste entităţi, organizate sub forma juridică a caselor de ajutor reciproc,
  • alte forme de finanţare de natura creditului,
  • operaţiuni în mandat şi poate presta servicii de consultanţă.

IFN-urile au obligația efectuării de raportări periodice către Banca Națională a României și, în funcție de evoluția și volumul activității, pot fi supuse înscrierii în Registrul Special IFN ținut de BNR. Astfel, profitabilitatea activităților de creditare se corelează cu necesitatea conformării la un cadru legislativ riguros și marcat de sancțiuni și riscuri juridice semnificative. În aceste condiții, subsecvent înființării, este esențială elaborarea de politici și mecanisme clare și comprehensive privind desfășurarea activităților de creditare și raportare, dar și a unei documentații specifice (e.g. contracte de credit si alte documente juridice necesare funcționării) bine puse la punct.

Avocații Munteanu Law Office asistă clienți din sectorul financiar atât în etapele preliminare de înființare și autorizare, cât și în ceea ce privește necesitățile juridice curente specifice activităților de creditare, inclusiv în materia obligațiilor de raportare și cooperare cu Banca Națională a României.


Schimbări legislative în domeniul imobiliar: Legea Nordis

Camera Deputaților a adoptat la data de 12.11.2025 proiectul de lege pentru modificarea Legii nr. 10/1995 privind calitatea în construcții și pentru completarea dispozițiilor Legii nr. 7/1996 a cadastrului. Dacă va fi promulgată, legea va oferi o protecție sporită proimitenților-cumpărători împotriva înstrăinărilor succesive, va plafona sumele pe care aceștia le vor plăti cu titlul de avans din prețul vânzării și va institui o serie de obligații în sarcina dezvoltatorilor imobiliari. 

ELEMENTE DE NOUTATE 

  • Instituirea obligației de a încheia promisiuni de vânzare exclusiv în formă autentică, 
  • Limitarea sumelor ce pot fi achitate cu titlu de avans în funcție de stadiul dezvoltării proiectului imobiliar, 
  • Instituirea unui mecanism de control asupra destinației sumelor achitate de către promitenții-cumpărători pentru a asigura utilizarea acestora exclusiv în vederea dezvoltării proiectului imobiliar, 
  • Introducerea operațiunii de pre-apartamentare, pentru deschiderea cărților funciare a unităților individuale viitoare.  

Proiectul de lege urmărește oferirea unor garanții promitenților-cumpărători cu privire la dobândirea imobilelor în considerarea cărora au contractat ori cu privire la restituirea sumelor achitate în ipoteza în care proiectul imobiliar nu este finalizat, stabilind obligativitatea notării în Cartea Funciară a promisiunilor de vânzare și limitarea avansului achitat la cel mult 50% din valoarea prețului de vânzare, în funcție de etapele dezvoltării imobilului. 

ÎNCHEIEREA CONTRACTELOR CU PRIVIRE LA IMOBILE VIITOARE 

Proiectul prezintă un element de noutate în domeniul imobiliar, respectiv introducerea operațiunii de preapartamentare, prin care se deschid atât cartea funciară a construcției bun viitor de tip condominiu, precum și cărțile funciare ale unităților individuale viitoare prevăzute în autorizația de construire.  

Dacă legea va fi promulgată, promisiunile de vânzare a unor imobile viitoare nu vor mai putea fi încheiate decât în formă autentică, înaintea notarului public, și numai dacă anterior a fost notată în cartea funciară autorizația de construire și a fost obținut extrasul de carte funciară pentru unitatea individuală viitoare.  

Prin urmare, persoanele interesate vor putea încheia cu dezvoltatorul imobiliar o convenție pentru rezervarea unităților individuale pentru o perioadă de cel mult 60 de zile, achitând cu această ocazie un preț al rezervării – ce urmează a se scădea ulterior din prețul vânzării – de cel mult 5% din valoarea prețului vânzării. În cazul în care prin convenția de rezervare ar fi stabilit un preț superior acestui plafon, convenția este lovită de nulitate absolută. La finalul acestei durate (i.e., cel mult 60 de zile de la încheierea convenției), părțile pot încheia fie promisiunea de vânzare, fie contractul de vânzare. În măsura în care nici promisiunea, nici contractul de vânzare nu se încheie la expirarea termenului maxim de 60 de zile din culpa exclusivă a dezvoltatorului, acesta din urmă va restitui integral sumele achitate în baza convenției de rezervare, în termen de 30 de zile. 

LIMITAREA AVANSULUI PLĂTIT DE CĂTRE PROMITENȚII-CUMPĂRĂTORI ÎN FUNCȚIE DE STADIUL PROIECTULUI IMOBILIAR 

Proiectul stabilește că sumele plătite de către promitenții-cumpărători vor fi depuse într-un cont bancar distinct aparținând dezvoltatorului, dedicat exclusiv dezvoltării proiectului imobiliar și vor putea fi cheltuite numai cu ștampila „bun de plată”  a dirigintelui de șantier/ a persoanei responsabile. Dacă dezvoltatorul va folosi sumele cu altă destinație, acestuia îi va fi aplicată o sancțiune constând în amenda în cuantum de 1% din cifra de afaceri înregistrată în anul anterior (în măsura în care fapta nu constituie infracțiune). 

De asemenea, practica anterioară de a încasa integral prețul vânzării încă din etapa promisiunii de vânzare este corectată de prevederile proiectului prin stabilirea unor plafoane maxime.  

Astfel, sumele ce vor putea fi achitate de către promitenții-cumpărători în măsura în care legea va fi promulgată nu vor putea depăși: 

  • 5% din prețul vânzării în baza convenției de rezervare; 
  • 25% din prețul vânzării la finalizarea lucrărilor de rezistență; 
  • 20% din prețul vânzării la finalizarea lucrărilor de instalații. 

OBLIGATIVITATEA NOTĂRII ÎN CARTEA FUNCIARĂ A PROMISIUNII DE VÂNZARE 

Proiectul instituie obligația notarului public de a solicita notarea în cartea funciară a promisiunii de vânzare în ziua întocmirii acesteia sau, cel târziu, în următoarea zi lucrătoare.  

În acest mod, promitenții-cumpărători ar urma să fie protejați de situațiile în care dezvoltatorul imobiliar ar încheia multiple promisiuni de vânzare cu privire la aceeași unitate individuală.  

NOI OBLIGAȚII ÎN SARCINA DEZVOLTATORILOR IMOBILIARI 

Proiectul stabilește o serie de obligații în sarcina dezvoltatorilor imobiliari, care vizează exigențe calitative pe care construcția trebuie să le îndeplinească, precum și obligația de a preda imobilul către proprietari numai după admiterea recepției la terminarea lucrărilor de construcții și punerea în funcțiune a branșamentelor autorizate și definitive la rețelele de utilități publice.

Fără a se situa la adăpost de critică, modificările adoptate ar putea remedia unele dintre inechitățile și dificultățile juridice cu care se confruntă promitenții-cumpărători în eventualitatea intrării în insolvență a dezvoltatorilor imobiliari. În prezent, avocații Munteanu Law Office asistă și reprezintă interesele creditorilor promitenți-cumpărători în cadrul unor cauze complexe de insolvență sau concordat preventiv ale unor dezvoltatori imobiliari din România, obținând soluții definitive prin care au schimbat practica administratorilor judiciari cu privire la înscrierea creanțelor promitenților-cumpărători reprezentați.